
Rentelasten VS richting biljoen dollar: waarom dat goud steunt
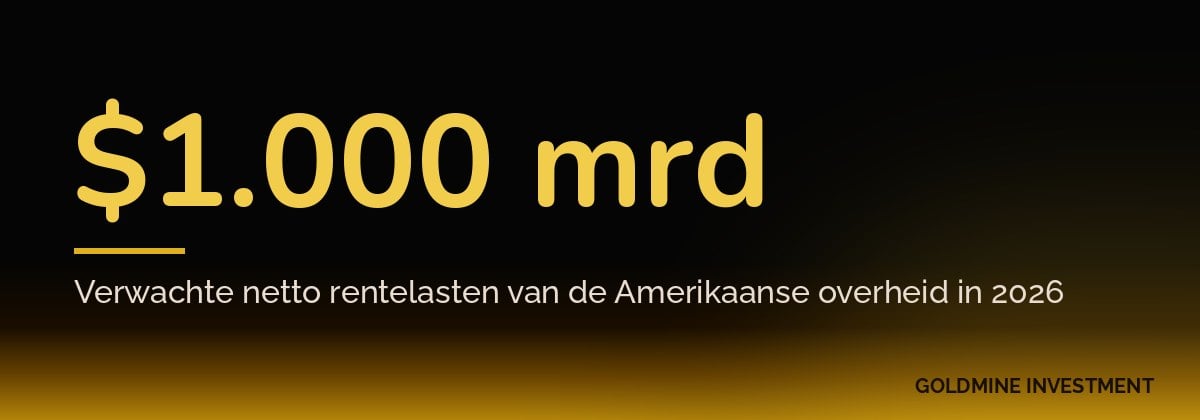
De Amerikaanse overheid geeft dit jaar naar verwachting voor het eerst meer dan 1.000 miljard dollar uit aan netto rentelasten, zo becijfert het Congressional Budget Office. Volgens een groeiende groep analisten verklaart juist die fiscale druk waarom de goudprijs zich weinig aantrekt van de recente renteverhoging van de Fed.
- De netto rentelasten van de Amerikaanse federale overheid overschrijden in 2026 naar verwachting de 1.000 miljard dollar.
- Saxo Bank stelt dat de hoge Amerikaanse kapitaalmarktrente steeds meer fiscale risico's weerspiegelt en steeds minder groei- of beleidsverwachtingen.
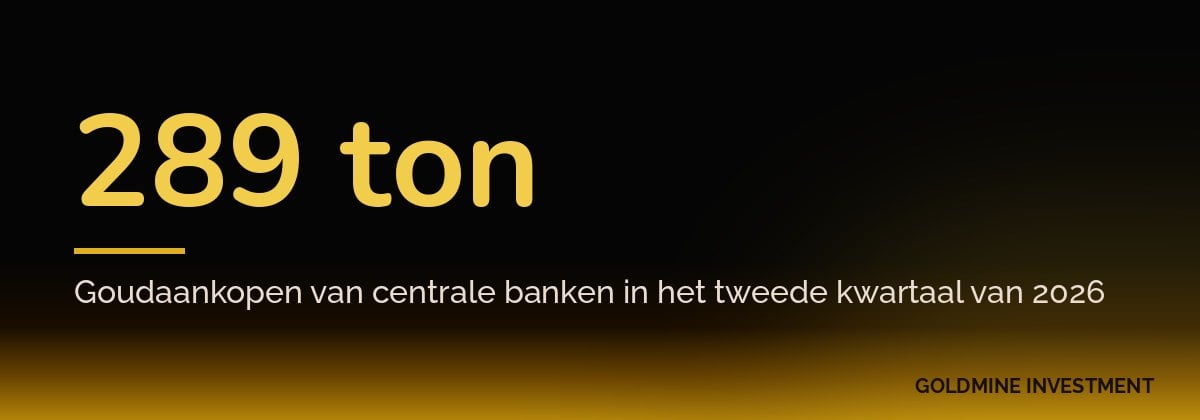
- Centrale banken kochten in het tweede kwartaal 289 ton goud, volgens Saxo Bank vergelijkbaar met het tempo van 2022 en 2023.
- Wereldwijde goud-ETF's kochten acht handelsdagen op rij bij; de posities staan op het hoogste niveau sinds maart.
- Goud noteert rond 4.350 tot 4.390 dollar en hield stand ondanks de Fed-verhoging van vorige week.
Rentelasten door de grens van 1.000 miljard dollar
Het Congressional Budget Office, de onafhankelijke rekenmeester van het Amerikaanse Congres, verwacht dat de netto rentelasten van de federale overheid in 2026 boven de 1.000 miljard dollar uitkomen. De oorzaak is een combinatie van een staatsschuld die inmiddels rond de 40 biljoen dollar ligt en een kapitaalmarktrente die vorige week de 5 procent aantikte, het hoogste niveau sinds 2023.
Die cijfers krijgen extra lading nu de Federal Reserve de beleidsrente op 17 september verhoogde naar een bandbreedte van 3,75 tot 4,00 procent. Elke nieuwe lening en elke herfinanciering van bestaande schuld wordt daardoor duurder voor Washington.
Waarom de obligatiemarkt anders naar goud laat kijken
Normaal gesproken drukt een hogere rente de goudprijs: goud keert geen rente uit, dus stijgt de aantrekkelijkheid van staatsobligaties ten koste van goud. Volgens Saxo Bank gaat die klassieke relatie steeds minder op. De bank stelt dat de aanhoudend hoge Amerikaanse rente in toenemende mate een vergoeding is voor fiscale risico's en termijnrisico, en steeds minder een weerspiegeling van groei- of beleidsverwachtingen. Anders gezegd: beleggers eisen een hogere rente omdat zij twijfelen aan de houdbaarheid van de Amerikaanse begroting, niet omdat de economie zo sterk draait.
Jeff Sarti, topman van vermogensbeheerder Morton Wealth, vatte het bij Kitco zo samen: een renteverhoging van 25 basispunten meer of minder is ruis, de echte signalen zijn fiscaal. Marktanalist Chris Vecchio wees er daarnaast op dat de eigen projecties van de Fed wijzen op een tragere en minder steile verhogingscyclus dan de markt eerder had ingeprijsd. Hoe rente en dollar normaal op goud inwerken, leest u in onze uitleg over dollar, obligatierente en goud.
Kopers blijven komen: centrale banken en ETF's
De theorie is terug te zien in de vraagcijfers. Centrale banken kochten volgens Saxo Bank in het tweede kwartaal van 2026 samen 289 ton goud. Volgens Saxo Bank is dat tempo vergelijkbaar met dat van 2022 en 2023, toen officiële aankopen een verwachte correctie van de goudprijs hielpen voorkomen terwijl de Fed de rente juist agressief verhoogde. Waarom centrale banken structureel bijkopen, beschreven we eerder in centrale banken kopen goud in recordtempo.
Ook beleggers keren terug. Wereldwijde goud-ETF's breidden hun posities volgens Kitco acht handelsdagen op rij uit, de langste reeks sinds oktober, tot 100,4 miljoen troy ounce, het hoogste niveau sinds begin maart. In augustus stroomde er per saldo 18 miljard dollar naar goud-ETF's, volgens de World Gold Council de op een na grootste maandinstroom ooit. Ole Hansen van Saxo Bank merkte op dat de ETF-posities stegen naar het hoogste punt in zeven maanden, ondanks de recente prijszwakte: een teken dat deze kopers zich weinig aantrekken van de rentestand.
Wat kan dit betekenen voor de goudprijs?
- Aanhoudende zorgen over de Amerikaanse begroting en een verzwakkende vraag naar staatsobligaties kunnen de vraag naar goud als alternatief steunen.
- Centrale banken kopen structureel bij, wat historisch gezien een stevige bodem onder de markt legde.
- Als de Fed inderdaad een minder steile verhogingscyclus volgt dan eerder ingeprijsd, kan dat opwaartse druk geven.
- In de analyse van Saxo Bank geldt als grootste risico dat oplevende inflatie of een sterkere arbeidsmarkt de reële rente en de dollar tegelijk laat stijgen; dat drukte goud in het verleden vaak.
- Fed-bestuurder Kashkari noemde de Amerikaanse inflatie nog altijd te hoog; nog een renteverhoging in 2026 is niet uitgesloten.
- Analisten waarschuwen dat de ETF-instroom tijdelijk kan blijken als de dollar verder aansterkt.
Dit zijn scenario's, geen voorspellingen: hoe de begrotingspolitiek en het rentebeleid zich ontwikkelen is onzeker.
Wat betekent dit voor u?
Voor Nederlandse goudkopers is de kernboodschap dat de goudprijs tegenwoordig aan meer knoppen hangt dan alleen de rente. Bij een spotprijs rond 4.350 dollar en een eurokoers van ongeveer 1,15 dollar betaalt u omgerekend ruwweg 122 euro per gram. Dat goud stand houdt terwijl de rente op het hoogste niveau in jaren staat, is historisch gezien opvallend en laat zien dat grote kopers als centrale banken de markt mede dragen. Tegelijk geldt: als de fiscale zorgen afnemen of de rente verder oploopt, kan de prijs wel degelijk dalen. Wie fysiek goud koopt, bijvoorbeeld goudbaren of beleggingsmunten, doet dat bij voorkeur met een lange horizon.
Conclusie
De grens van 1.000 miljard dollar aan Amerikaanse rentelasten markeert een nieuw hoofdstuk in de verhouding tussen de obligatiemarkt en goud. Waar een hoge rente goud vroeger vrijwel automatisch drukte, zien analisten de huidige rentestand steeds meer als symptoom van fiscale spanning, en juist die spanning voedt de vraag naar goud bij centrale banken en beleggers.
Dat maakt goud niet immuun voor tegenwind. Een nieuwe inflatiegolf of een sterke dollar blijft het belangrijkste neerwaartse risico. Maar het verklaart waarom de goudprijs rond 4.350 tot 4.390 dollar blijft liggen, ondanks de hoogste beleidsrente in jaren.
Geraadpleegde bronnen
- InvestingLive — ETF flows return to gold as Saxo flags 289-tonne central bank demand (september 2026)
- Kitco News — Gold shrugs off Fed rate hike as deeper forces drive safe-haven demand (18 september 2026)
- Kitco News — Gold SWOT: ETF holdings extended their buying streak (21 september 2026)
- World Gold Council — Gold ETF flows August 2026 (september 2026)
Volg de actuele goudprijs, lees wat de grote banken verwachten van de goudprijs of bekijk ons aanbod goudbaren en beleggingsmunten.
Dit artikel is uitsluitend bedoeld ter informatie en vormt geen beleggingsadvies. Beleggen in edelmetalen kent risico's. Raadpleeg bij twijfel een onafhankelijk financieel adviseur.


